ഹെൽത്ത് ഇൻഷുറൻസ് പുതുക്കുമ്പോൾ പ്രീമിയം കണ്ണുമടച്ച് അടയ്ക്കരുത്; ശ്രദ്ധിക്കേണ്ട 5 പ്രധാന കാര്യങ്ങൾ
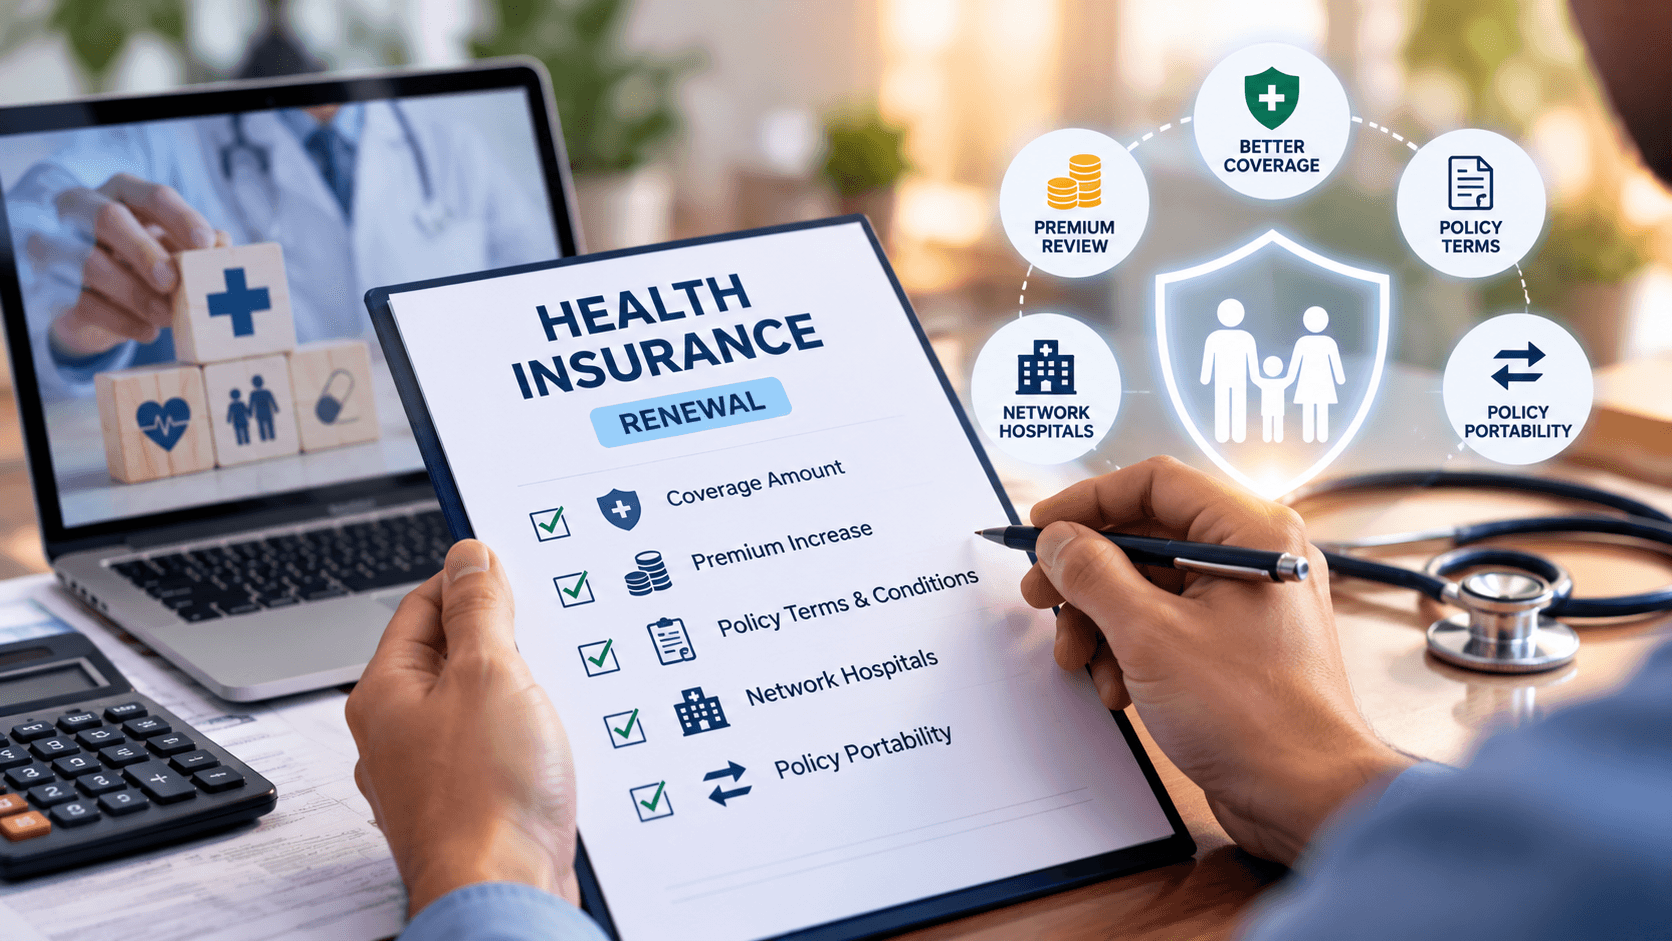
ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസി പുതുക്കുമ്പോൾ പ്രീമിയം തുക മാത്രം നോക്കിയാൽ പോരാ. കവറേജ് തുക, പ്രീമിയം വർധന, പോളിസിയിലെ നിബന്ധനകൾ, ക്യാഷ്ലെസ് ചികിത്സ ലഭിക്കുന്ന ആശുപത്രികളുടെ പട്ടിക എന്നിവയും പരിശോധിക്കണം. ആവശ്യമെങ്കിൽ മറ്റൊരു ഇൻഷുറൻസ് കമ്പനിയിലേക്ക് പോളിസി പോർട്ട് ചെയ്യാനുള്ള അവസരവും പ്രയോജനപ്പെടുത്താം. ഈ അഞ്ച് കാര്യങ്ങൾ ശ്രദ്ധിക്കുന്നത് ഭാവിയിലെ അപ്രതീക്ഷിത ചികിത്സാച്ചെലവുകളും സാമ്പത്തിക ബാധ്യതകളും കുറയ്ക്കാൻ സഹായിക്കും.
ന്യൂഡൽഹി: ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസി പുതുക്കാനുള്ള സന്ദേശം ലഭിച്ചാൽ പ്രീമിയം അടച്ച് അടുത്ത വർഷത്തേക്ക് ആശങ്കയില്ലാതെ ഇരിക്കുന്നവരാണ് പലരും. എന്നാൽ പോളിസി പുതുക്കുന്നതിന് മുമ്പ് അതിലെ കവറേജും നിബന്ധനകളും വിശദമായി പരിശോധിക്കേണ്ടത് അത്യാവശ്യമാണ്. വർഷങ്ങൾക്ക് മുമ്പ് എടുത്ത ഇൻഷുറൻസ് പോളിസി ഇന്നത്തെ ചികിത്സാച്ചെലവുകൾക്കും കുടുംബത്തിന്റെ ആവശ്യങ്ങൾക്കും പര്യാപ്തമാകണമെന്നില്ല.
ആശുപത്രി ചികിത്സയ്ക്കുള്ള ചെലവുകൾ വർധിക്കുന്ന സാഹചര്യത്തിൽ ഇൻഷുറൻസ് പരിരക്ഷയും കാലാനുസൃതമായി വിലയിരുത്തേണ്ടതുണ്ട്. പ്രീമിയം വർധനയുടെ കാരണം മനസ്സിലാക്കാനും ക്യാഷ്ലെസ് ചികിത്സ ലഭിക്കുന്ന ആശുപത്രികളുടെ പട്ടിക പരിശോധിക്കാനും ആവശ്യമായ മാറ്റങ്ങൾ വരുത്താനുമുള്ള അവസരമാണ് പോളിസി പുതുക്കുന്ന സമയം.
ഹെൽത്ത് ഇൻഷുറൻസ് പുതുക്കുന്നതിന് മുമ്പ് ശ്രദ്ധിക്കേണ്ട അഞ്ച് പ്രധാന കാര്യങ്ങൾ അറിയാം.
1. നിലവിലെ ഇൻഷുറൻസ് തുക പര്യാപ്തമാണോ?
വർഷങ്ങൾക്ക് മുമ്പ് അഞ്ച് ലക്ഷം രൂപയുടെ ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസി എടുത്തവർക്ക് അന്ന് ആ തുക മതിയായതായി തോന്നിയിരിക്കാം. എന്നാൽ ഇന്നത്തെ ചികിത്സാച്ചെലവുകൾ പരിഗണിക്കുമ്പോൾ വലിയ ശസ്ത്രക്രിയകൾക്കും ദീർഘകാല ആശുപത്രിവാസത്തിനും ഈ തുക മതിയാകണമെന്നില്ല.
കുടുംബാംഗങ്ങളുടെ എണ്ണം, പ്രായം, ആരോഗ്യ ആവശ്യങ്ങൾ, താമസിക്കുന്ന സ്ഥലത്തെ ചികിത്സാച്ചെലവുകൾ എന്നിവ കണക്കിലെടുത്ത് നിലവിലെ കവറേജ് വിലയിരുത്തണം.
കവറേജ് വർധിപ്പിക്കേണ്ടതുണ്ടെങ്കിൽ ഇൻഷുറൻസ് കമ്പനിയുമായി ബന്ധപ്പെട്ട് ലഭ്യമായ ഓപ്ഷനുകളും അധിക പ്രീമിയവും പരിശോധിക്കാം. എന്നാൽ വർധിപ്പിക്കുന്ന കവറേജ് തുകയ്ക്ക് പുതിയ വെയിറ്റിങ് പിരീഡോ മറ്റ് നിബന്ധനകളോ ബാധകമായേക്കാമെന്ന കാര്യം ശ്രദ്ധിക്കണം.
2. പ്രീമിയം വർധിച്ചതിന്റെ കാരണം മനസ്സിലാക്കുക
ഓരോ വർഷവും ഹെൽത്ത് ഇൻഷുറൻസ് പ്രീമിയത്തിൽ മാറ്റമുണ്ടാകാം. പ്രായം, ചികിത്സാച്ചെലവുകളിലെ വർധന, ഇൻഷുറൻസ് കമ്പനിയുടെ നിരക്ക് പരിഷ്കരണം, പോളിസിയിലെ മാറ്റങ്ങൾ തുടങ്ങിയവ പ്രീമിയത്തെ സ്വാധീനിച്ചേക്കാം.
മുൻവർഷത്തെ അപേക്ഷിച്ച് പ്രീമിയത്തിൽ വലിയ വർധനയുണ്ടായാൽ അതിന്റെ കാരണം ഇൻഷുറൻസ് കമ്പനിയോട് ചോദിച്ച് മനസ്സിലാക്കണം.
പ്രീമിയം തുക മാത്രം നോക്കി പോളിസി തിരഞ്ഞെടുക്കുന്നതിന് പകരം ലഭിക്കുന്ന ആനുകൂല്യങ്ങളും കവറേജും കൂടി താരതമ്യം ചെയ്യുന്നതാണ് ഉചിതം.
3. പോളിസിയിലെ നിബന്ധനകൾ വിശദമായി പരിശോധിക്കുക
ഹെൽത്ത് ഇൻഷുറൻസ് തിരഞ്ഞെടുക്കുമ്പോൾ പലരും പ്രീമിയവും ഇൻഷുറൻസ് തുകയും മാത്രമാണ് ശ്രദ്ധിക്കുന്നത്. എന്നാൽ പോളിസിയിലെ മറ്റ് വ്യവസ്ഥകൾ ക്ലെയിം ലഭിക്കുന്നതിൽ നിർണായകമാണ്.
ആശുപത്രിയിലെ മുറിവാടകയ്ക്ക് പരിധിയുണ്ടോ, ചില ചികിത്സകൾക്ക് പ്രത്യേക തുകപരിധി നിശ്ചയിച്ചിട്ടുണ്ടോ, കോ-പേയ്മെന്റ് വ്യവസ്ഥകളുണ്ടോ തുടങ്ങിയ കാര്യങ്ങൾ പരിശോധിക്കണം.
കൂടാതെ പോളിസിയിൽ ഉൾപ്പെടാത്ത ചികിത്സകൾ, നിലവിലുള്ള രോഗങ്ങൾക്കുള്ള വെയിറ്റിങ് പിരീഡ്, മറ്റ് ഒഴിവാക്കലുകൾ എന്നിവയും മനസ്സിലാക്കേണ്ടതുണ്ട്.
ഇത്തരം നിബന്ധനകൾ ശ്രദ്ധിക്കാതെ പോയാൽ ചികിത്സയ്ക്കുശേഷം പ്രതീക്ഷിച്ച മുഴുവൻ തുകയും ഇൻഷുറൻസ് വഴി ലഭിക്കാത്ത സാഹചര്യമുണ്ടാകാം.
4. ക്യാഷ്ലെസ് ചികിത്സ ലഭിക്കുന്ന ആശുപത്രികളുടെ പട്ടിക പരിശോധിക്കുക
കഴിഞ്ഞ വർഷം ഇൻഷുറൻസ് കമ്പനിയുടെ നെറ്റ്വർക്ക് പട്ടികയിൽ ഉണ്ടായിരുന്ന ആശുപത്രി ഇത്തവണയും അതിൽ തുടരുമെന്ന് ഉറപ്പില്ല.
അതുകൊണ്ട് പോളിസി പുതുക്കുന്നതിന് മുമ്പ് സമീപത്തുള്ള പ്രധാന ആശുപത്രികളിൽ ക്യാഷ്ലെസ് ചികിത്സ ലഭ്യമാണോ എന്ന് പരിശോധിക്കണം.
പ്രത്യേകിച്ച് താമസസ്ഥലമോ ജോലിസ്ഥലമോ മാറിയിട്ടുണ്ടെങ്കിൽ പുതിയ സ്ഥലത്തെ ആശുപത്രികളുടെ വിവരങ്ങൾ ഉറപ്പുവരുത്തുന്നത് പ്രധാനമാണ്.
അടിയന്തര സാഹചര്യങ്ങളിൽ ചികിത്സയ്ക്കായി ആശുപത്രിയിൽ പ്രവേശിക്കേണ്ടിവരുമ്പോൾ അനാവശ്യ ബുദ്ധിമുട്ടുകൾ ഒഴിവാക്കാൻ ഇത് സഹായിക്കും.
5. ആവശ്യമെങ്കിൽ മറ്റൊരു ഇൻഷുറൻസ് കമ്പനിയിലേക്ക് മാറാം
നിലവിലുള്ള ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസിയുടെ സേവനത്തിലോ കവറേജിലോ തൃപ്തിയില്ലെങ്കിൽ മറ്റ് കമ്പനികളുടെ പ്ലാനുകൾ താരതമ്യം ചെയ്യാം.
ഹെൽത്ത് ഇൻഷുറൻസ് പോർട്ടബിലിറ്റി സംവിധാനം ഉപയോഗിച്ച് നിശ്ചിത വ്യവസ്ഥകൾക്ക് വിധേയമായി മറ്റൊരു ഇൻഷുറൻസ് കമ്പനിയിലേക്ക് പോളിസി മാറ്റാൻ അവസരമുണ്ട്.
ഇതിലൂടെ നിലവിലെ പോളിസിയിൽ പൂർത്തിയാക്കിയ വെയിറ്റിങ് പിരീഡുമായി ബന്ധപ്പെട്ട അർഹമായ ആനുകൂല്യങ്ങൾ പുതിയ പോളിസിയിലേക്ക് കൈമാറാൻ സാധിച്ചേക്കും.
എന്നാൽ പുതിയ കമ്പനിയുടെ പോളിസി വ്യവസ്ഥകൾ, കവറേജ്, പ്രീമിയം, ആശുപത്രി ശൃംഖല എന്നിവ പരിശോധിച്ചശേഷം മാത്രമേ തീരുമാനമെടുക്കാവൂ. പോർട്ടബിലിറ്റിക്കുള്ള അപേക്ഷയും പുതുക്കൽ തീയതിക്ക് മുമ്പ് ആവശ്യമായ സമയപരിധിക്കുള്ളിൽ സമർപ്പിക്കണം.
പോളിസി പുതുക്കുമ്പോൾ ശ്രദ്ധിക്കേണ്ടത്
ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസി പുതുക്കുന്നത് വർഷത്തിലൊരിക്കൽ പ്രീമിയം അടയ്ക്കുന്ന നടപടി മാത്രമായി കാണരുത്. കുടുംബത്തിന്റെ മാറുന്ന ആവശ്യങ്ങൾക്കനുസരിച്ച് സാമ്പത്തിക സുരക്ഷ ഉറപ്പാക്കാനുള്ള അവസരമായി ഇതിനെ ഉപയോഗപ്പെടുത്തണം.
കവറേജ് തുക, പ്രീമിയം, പോളിസിയിലെ നിയന്ത്രണങ്ങൾ, ആശുപത്രികളുടെ പട്ടിക, പോർട്ടബിലിറ്റി സാധ്യതകൾ എന്നിവ പരിശോധിച്ചശേഷം തീരുമാനമെടുക്കുന്നത് ഭാവിയിൽ വലിയ ചികിത്സാച്ചെലവുകൾ നേരിടുമ്പോൾ സാമ്പത്തിക ബാധ്യത കുറയ്ക്കാൻ സഹായിക്കും.
Comments
Be the first to comment.